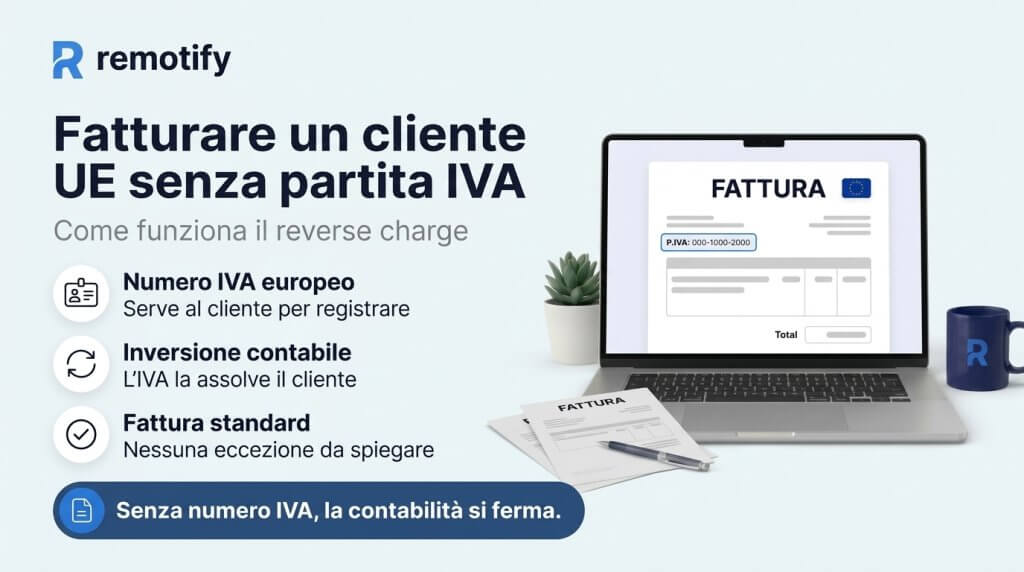
Per fatturare un cliente UE senza partita IVA il problema non è l’imposta: è che il cliente ha bisogno di un numero di partita IVA valido sulla fattura per applicare il reverse charge. Senza quel numero la sua contabilità non ha nulla su cui registrare l’operazione, e il pagamento si ferma lì.
Chiara traduce documentazione tecnica a Torino. Manuali di macchinari, schede di sicurezza, documenti di conformità: il tipo di lavoro in cui una parola sbagliata costa a qualcuno una certificazione.
Ha un lavoro a tempo pieno in un’agenzia di traduzioni. Il lavoro freelance gira intorno a quello: tre o quattro progetti all’anno, sempre tramite persone che già la conoscono.
A febbraio arriva un’azienda di ingegneria tedesca, attraverso una di quelle persone. Devono immettere una macchina sul mercato italiano e serve l’intera documentazione tradotta e localizzata. Otto settimane, 4.100 €, concordati in uno scambio di email durato due giorni.
Consegna ad aprile. Il project manager è soddisfatto. Manda la fattura la mattina dopo, ed è lì che tutto si ferma.
La risposta arriva dall’amministrazione, in un inglese misurato, e chiede una cosa sola: il suo numero di partita IVA.
Non ce l’ha. Ha un codice fiscale, e non è la stessa cosa. Un numero di partita IVA arriva con l’apertura della partita IVA, e lei non l’ha mai aperta, perché la legge italiana lega quell’obbligo all’abitualità e non all’occasionalità, e tre progetti all’anno accanto a un lavoro dipendente non sono abituali.
Lo spiega. La risposta è cortese e immobile.
Il motivo è una regola a cui quasi nessun freelance pensa finché non gli blocca un pagamento. Per i servizi venduti tra imprese di due paesi UE diversi, l’IVA non viene addebitata da chi emette la fattura. Viene assolta dal cliente, nel proprio paese, con la propria aliquota. Il meccanismo si chiama reverse charge, o inversione contabile, ed esiste perché i servizi B2B transfrontalieri non vengano tassati due volte.
Ma il cliente può farlo solo se la fattura gli dice chi è il fornitore ai fini IVA. Gli serve un numero di partita IVA europeo valido sul documento per registrarlo nella propria dichiarazione. Senza quel numero, il suo sistema non ha nulla su cui applicare l’inversione.
Quindi l’azienda tedesca non stava facendo la difficile. Il loro contabile non poteva materialmente processare il documento che Chiara aveva mandato. Era un documento personale con un nome e un IBAN, a fronte di un servizio transfrontaliero a quattro cifre, e non rientrava in nessuna categoria riconosciuta dal loro gestionale.
Chiara guarda cosa comporterebbe aprire la partita IVA. Non una registrazione una tantum: obblighi mensili e trimestrali a tempo indeterminato, più un commercialista che li tenga in ordine. Per un cliente con cui forse lavorerà una volta all’anno, e un’entrata secondaria che non aveva mai pensato di far crescere.
Il project manager insiste per due settimane. Alla fine l’azienda paga, contro il preventivo firmato e lo scambio di email, e il loro contabile registra l’operazione come un’eccezione invece che come una transazione.
Chiara riceve i soldi a giugno, due mesi dopo la consegna. L’azienda tedesca dice che le piacerebbe lavorare ancora con lei. Il loro contabile scrive, in una email separata che nessuno aveva chiesto, che la prossima volta servirà una fattura vera.
Per fatturare un cliente UE senza partita IVA, Remotify emette la fattura al posto tuo: è una società europea registrata in Estonia, con un numero di partita IVA europeo valido.
Emette la fattura al cliente in proprio nome: sul documento il fornitore è Remotify, non la freelance. Il cliente paga Remotify, e Remotify paga la freelance, al netto della propria commissione.
Per un cliente tedesco quella è una normale fattura transfrontaliera da fornitore UE. Riporta il numero di partita IVA di cui il contabile ha bisogno, il reverse charge si applica come si applica a qualsiasi altro fornitore europeo con cui lavorano, e non c’è niente da segnalare o da spiegare.
Chiara non ha aperto la partita IVA. Non ha ottenuto un numero IVA e non si è presa obblighi mensili a beneficio del software contabile di qualcun altro. La verifica di identità — KYC, dall’inglese know your customer, i controlli di identità richiesti dalla normativa finanziaria europea — è avvenuta una volta sola, in fase di registrazione.
Due cose che Remotify non fa, dette chiaramente.
Non si occupa delle imposte italiane di Chiara. I 4.100 € sono reddito, e li dichiara nella propria dichiarazione come dichiarerebbe qualsiasi altro compenso. Nulla è stato trattenuto per suo conto, e una società tedesca non è sostituto d’imposta in Italia, quindi non c’è stata alcuna ritenuta alla fonte. Quanto le spetti versare, se qualcosa, dipende dal suo reddito complessivo dell’anno ed è una domanda da fare a un commercialista.
E non cambia il fatto che il suo lavoro sia davvero occasionale. Se inizia a tradurre per clienti ogni mese, l’obbligo di partita IVA arriva a prescindere da come viene emessa la fattura. Il canale della fattura non cambia la natura dell’attività.
Il secondo progetto arriva a settembre. Fattura tramite Remotify, l’amministrazione tedesca lo processa senza una sola domanda, e viene pagata entro la settimana.
Non a tuo nome. Senza partita IVA non hai un numero IVA, e un cliente impresa europeo ne ha bisogno per applicare il reverse charge. Una società europea può fatturare per tuo conto, ed è quello che serve alla sua contabilità.
Per i servizi venduti tra imprese di due paesi UE diversi, chi emette la fattura non addebita l’IVA. È il cliente ad assolverla nel proprio paese. Serve a evitare che lo stesso servizio venga tassato due volte, ed è il trattamento standard per i servizi B2B transfrontalieri all’interno dell’UE.
Perché fuori dall’UE le regole sono diverse. Un servizio venduto a un’impresa stabilita fuori dall’UE è fuori dal campo di applicazione dell’IVA europea: non c’è niente da addebitare e niente da autoliquidare. All’interno dell’UE l’operazione resta nel sistema IVA, e al cliente serve il numero del fornitore per gestire la propria parte.
No, se il lavoro è davvero occasionale e non abituale. Se offri quel servizio con regolarità l’obbligo scatta a prescindere da quanto guadagni, anche quando è un’attività secondaria accanto a un lavoro dipendente. Conviene far confermare la propria situazione da un commercialista.
Sì. Remotify emette la fattura e gestisce il pagamento. Dichiarare il reddito nel proprio paese resta a carico tuo, che sia dovuto qualcosa o no.
Remotify emette la fattura con un numero di partita IVA europeo valido. Il tuo cliente applica il reverse charge come con qualsiasi altro fornitore UE.
Scopri come funziona