Em Portugal podes faturar sem abrir atividade através do ato isolado. Funciona bem uma vez. O problema começa quando o trabalho afinal não é pontual, porque a Autoridade Tributária avalia isso pela natureza da atividade — se é previsível e reiterada — e não pelo nome que lhe deste na altura. O problema começa quando o trabalho afinal não é pontual, porque a Autoridade Tributária avalia isso pela natureza da atividade — se é previsível e reiterada — e não pelo nome que lhe deste na altura.
A Rita é sound designer no Porto. Tem um posto efetivo numa casa de pós-produção, que é onde acontece a maior parte do seu trabalho.
Na primavera passada um estúdio de jogos em Lisboa pediu-lhe o tratamento de áudio de um título para telemóvel. Cinco semanas de serões, 4.200 €. Emitiu um ato isolado no Portal das Finanças, que é o que o sistema oferece a quem não tem atividade aberta, e estava feito em dez minutos.
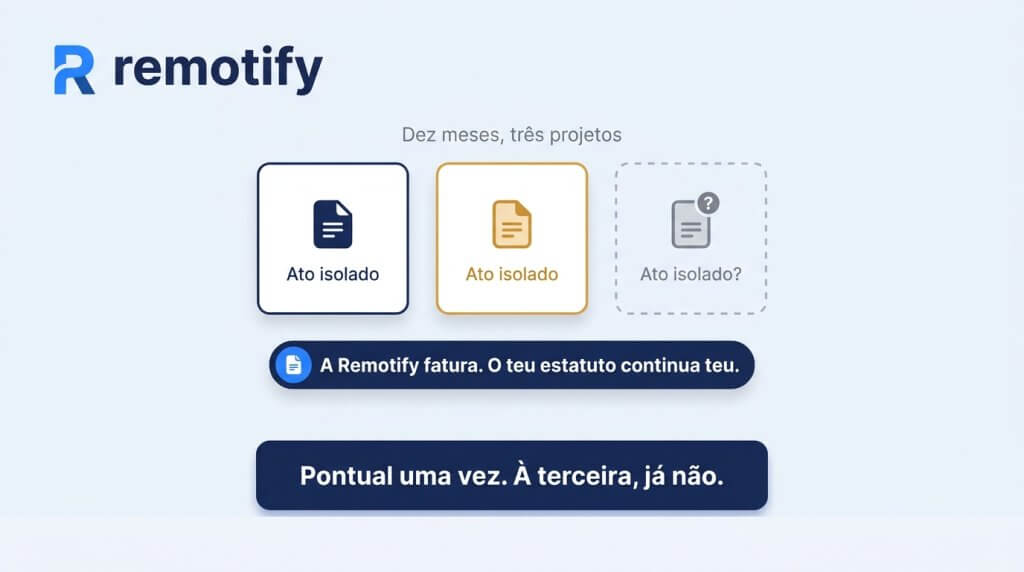
Em outubro o mesmo estúdio voltou com um segundo projeto. Em janeiro, um estúdio diferente, por recomendação do primeiro, perguntou por um terceiro.
Foi aí que o mecanismo deixou de encaixar.
O ato isolado destina-se a rendimentos que não resultam de uma prática previsível ou reiterada. É esse o verdadeiro critério legal — não um número, não um formulário, mas se o trabalho é mesmo pontual. Três projetos em dez meses, dois deles do mesmo cliente, não é obviamente isso. A Autoridade Tributária pode olhar para atos isolados repetidos e tratá-los como atividade regular, com consequências que recuam no tempo.
Ninguém tinha dito à Rita que estava a fazer algo errado. Ninguém lhe tinha dito nada, que é a forma habitual como estas coisas correm.
Por isso foi ver o que implicaria abrir atividade a sério.
Não é difícil. O registo é gratuito, faz-se online e leva uma tarde. O que vem a seguir é a parte que merece reflexão. Terminado o período inicial de isenção, começam as contribuições mensais para a Segurança Social, calculadas sobre o rendimento declarado e devidas haja ou não projeto naquele trimestre. Declarações trimestrais. Uma declaração anual com uma parte de atividade. Registos a manter.
Para quem tem um emprego a tempo inteiro e três ou quatro projetos de serão por ano, isso é uma estrutura permanente mantida para trabalho irregular.
O contabilista dela não disse que abrir atividade era errado. Disse que ela devia perceber bem ao que se estava a comprometer, porque é mais fácil abrir do que fechar.
Entretanto o terceiro estúdio enviou-lhe um formulário de fornecedor antes de poder aprovar seja o que for, e o ato isolado — um documento fiscal português, emitido por um particular — não era aquilo que o sistema deles estava feito para aceitar.
Para faturar sem abrir atividade existe outra via: a Remotify é uma empresa da UE registada na Estónia.
Emite a fatura ao cliente em nome próprio. No documento, o fornecedor é a Remotify — não a Rita. O estúdio paga à Remotify, e a Remotify paga à Rita, descontada a sua comissão.
Para o departamento financeiro do cliente, é uma fatura de fornecedor normal, de uma empresa registada. Há um nome, um número, uma morada. Nada que seja preciso explicar a ninguém.
A verificação de identidade aconteceu uma vez, no registo.
Duas coisas que a Remotify não faz, ditas com clareza.
Não trata dos impostos portugueses da Rita. O dinheiro é rendimento e ela declara-o, a par do salário, e o que paga depende da sua situação global no ano. Isso é uma questão para um contabilista e não algo que se calcule a partir de um artigo.
E não decide se a situação dela exige abrir atividade. Se algo conta como atividade previsível e reiterada depende do que ela está efetivamente a fazer e com que frequência, não de quem emite a fatura. Se os projetos de serão continuarem a aparecer, essa pergunta volta — e é melhor colocá-la a um contabilista enquanto são três do que quando já são dez.
O terceiro projeto foi entregue em março. A fatura saiu através da Remotify, o estúdio processou-a sem uma única pergunta, e a Rita foi paga na semana seguinte.
Uma forma de faturar trabalho pontual em Portugal sem abrir atividade nas Finanças. O critério é se o rendimento resulta de uma prática previsível ou reiterada — se resultar, o mecanismo não é o indicado.
É aqui que as pessoas se enganam. A lei fala da natureza do trabalho e não de uma contagem simples, e atos isolados repetidos podem ser reavaliados como atividade regular, com efeitos retroativos. Se o trabalho está a tornar-se um padrão, é conversa para ter com um contabilista.
Através de um ato isolado, sim, dentro daquilo para que esse mecanismo serve. Através de uma empresa da UE que fature em teu nome, também — e essa via dá ao cliente uma fatura de fornecedor em vez de um documento fiscal pessoal, que é muitas vezes o que o sistema dele precisa.
Não. Se deves abrir atividade depende da regularidade do teu trabalho, não de como a fatura é emitida. A Remotify trata da fatura e do pagamento; a questão do teu estatuto continua a ser tua.
Sim. A Remotify emite a fatura e trata do pagamento. A declaração do rendimento continua a ser da tua responsabilidade.
A Remotify emite a fatura em nome próprio, sem que tenhas de abrir atividade. O teu cliente recebe uma fatura de fornecedor normal.
Ver como funciona